
Aunque una persona trabaje y viva fuera de España sigue habiendo motivos por los que Hacienda puede exigirle pagar impuestos en España. Para tributar en otro país es fundamental vivir en el extranjero más de la mitad del año y con los menores vínculos posibles.
El límite de días por los que el ciudadano debe permanecer fuera de España un mínimo de 183 días en el conjunto del año. De lo contrario, Hacienda pasa a considerarle automáticamente residente en España y deberá pagar por sus rentas mundiales.
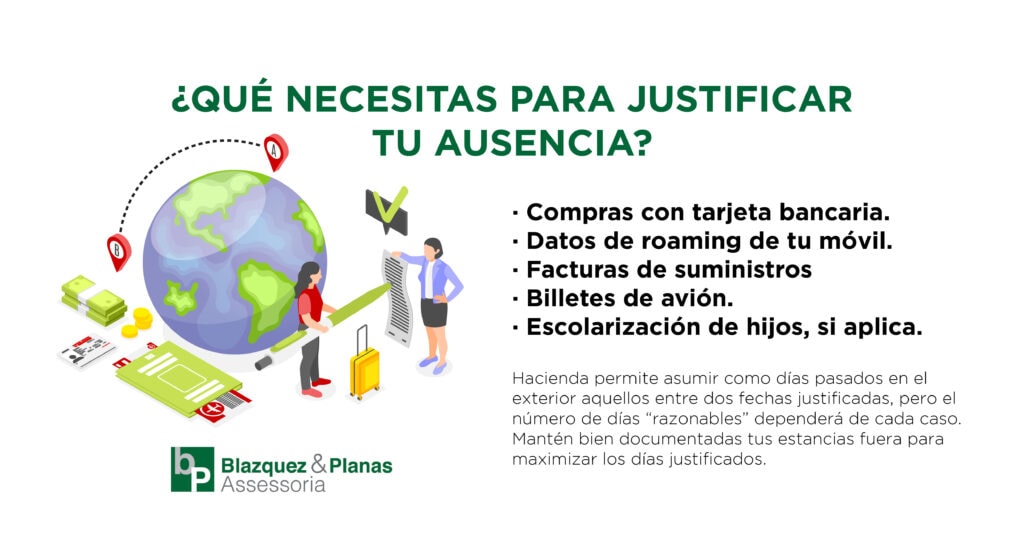
Para certificar la ausencia se exigen presencias fuera certificadas, que se deben justificar con: datos de compra con tarjeta bancaria; el roaming del teléfono móvil; suministros de la vivienda principal (luz, agua…); billetes de avión; escolarización de los hijos…
En cuanto a los días no justificados, Hacienda presume que transcurren en el exterior los que se encuentren entre dos días justificados, se llaman presuntos; dependerá del criterio de la Inspección cuántos días sean “razonables” en cada caso entre dos fechas justificadas. Por ello es bueno tener los máximos días justificados.
Aunque se cumpla con el límite de días, si el contribuyente mantiene en España familia, empresa o patrimonio relevante, Hacienda puede considerarle residente por tener el centro de intereses económicos aquí.